一、2026年第三季度稻米市场回顾
第三季度,国内稻米市场供应充足、需求清淡,价格稳中略降。黑龙江圆粒粳稻收购价季度内跌幅为1.46%,季度末价格处于年内低点。
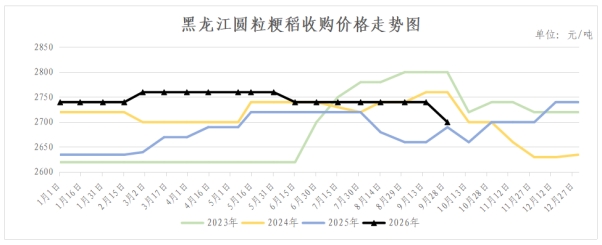
7月-9月中旬:夏季高温多雨,保管流通难度加大,学校陆续放假,终端需求加剧萎缩,国内稻米市场进入传统季节性消费淡季,市场价格窄幅整理运行。最低收购价、中储粮以及各级储备稻谷均在持续轮出,市场供应相对充足;加工企业订单有限,开工率走低,以消化库存为主,多以销定产、以产定购。
9月中旬-9月底:开学、双节补库完成,市场对陈稻的承接意愿进一步下降,9月份以来最低收购价稻谷竞价销售5次中有4次全部流拍。东北新稻生产形势总体正常,收割自南向北陆续展开,部分早熟品种开始上市,企业需求转向新稻,陈稻价格出现下跌。
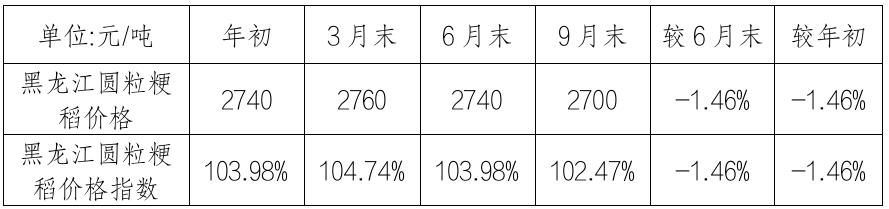
(注:价格指数以2025年初的2635元/吨为基期指数)
二、后市走势研判
(一)基本面——2026/27年度稻米供求呈宽松格局
1.全球大米终结产量十连增,库存水平仍处于高位
美国农业部10月供需报告显示,2026/27年度全球大米产量终结十年连增态势,较上年回落约1257万吨,主要受印度厄尔尼诺天气拉低秋收稻种植面积、南亚主产国单产波动影响。本年度全球大米消费维持历史高位,贸易量小幅下调,期末库存1.985亿吨,库存消费比36.8%,整体仍处安全区间。当前库存高度集中于中、印两国,占比超八成,国际流通粮源缓冲空间偏薄,叠加后续气候不确定性加剧、主出口国政策调整空间有限,依赖进口的低收入国家局部保供稳价压力有所上升。
2.2026/27年度我国稻谷产大于需,年度结余继续增加
国家统计局公告显示,2026年全国早稻产量2829.2万吨,略减22万吨,但连续6年稳定在2800万吨以上。2026/27年度国内稻谷年度结余同比增加,产大于需格局延续。当前我国稻谷产量连续多年稳居2亿吨以上,口粮消费持续回落,年度结余充裕的基本态势未变,预计2026年第四季度国内稻米市场整体供大于求,运行环境较为宽松。
(二)政策面——托市价格未调整,但收购力度或高于上年
2026年稻谷最低收购价延续上年,早籼稻、中晚籼稻、粳稻分别为每50公斤128元、129元、131元。粳稻和中晚籼稻托市价已连续四年未调,政策重在刚性托底和筑牢底部价格。但今年6月末、9月末时早籼稻、中晚籼稻主流开秤价较去年低了100元/吨以上,启动托市对市场价格的托举作用明显。
从目前情况看,预计今年托市覆盖范围将进一步扩大,总量也可能增加。从已经结束的早籼稻托市情况看,启动范围由去年的江西一省扩大至今年的江西、湖南两省,截止到9月15日的托市收购量90万吨也已超过去年9月30日78万吨。10月14日-16日,湖北、湖南、河南、安徽相继启动中晚稻托市,范围明显宽于去年的河南、湖南两省。东北粳稻正在集中收割,放量上市后黑龙江省价格大概率触发托市启动条件。
(三)流通领域——新粳稻上市,主流价格基本相当
一是第三季度末通过政策性拍卖形成的陈稻供应略高于去年同期水平,在第四季度前期对冲东北粳稻市场需求。截至9月底,2026年最低收购价稻谷累计成交52.8万吨,同比减少97.6万吨,为最低收购价稻谷竞价销售以来次低年份,仅比2024年的19.1万吨略高。饲用定向稻谷在暂停两年后重新启动销售,截至9月底累计成交量为三百余万吨,与前些年的千万吨级不在一个水平。成交数量减少反映出市场较去年需求更为清淡。但需要关注的是,今年政策性常规轮出粮源与饲用定向稻谷同步入市,两者形成的总供给合力,组成高于去年同期的可流通粮源以供应市场。
二是东北新粳稻收获进度总体正常,局部滞后于去年。据黑龙江省农业农村厅农情调度显示,截至10月11日,全省农作物已收获12223.9万亩,已超过50%。据了解,截止到10月14日,建三江前进农场周边单位反馈,水稻收获进度较2025年略延迟3-5天,与2024年基本相当。
三是黑龙江部分地区夏季低温多雨,单产、质量或不及去年。据部分收购单位反应,黑龙江中、东部地区单产较去年持平或略有下降,出米率略低于去年1-2个百分点,水分较去年略高。西部地区情况总体略好,但总体不及去年水平。
四是东北新粳稻主流价格与去年基本相当。由于局地收获进度略慢,主流价格形成略显延迟。10月14日,多元主体开始集中入市收购,比去年10月11日延后2-3天左右,主流价格在2680-2720元/吨,基本与去年相当,其中:中央储备粮虎林直属库有限公司收购国标三等新粳稻2680元/吨;中央储备粮讷河直属库有限公司收购国标三等新粳稻2700元/吨;中央储备粮汤原直属库有限公司(含香兰分公司)收购国标三等新粳稻2710元/吨;中粮建三江米业收购出米率68%、水分15%的圆粒粳稻2700元/吨;佳木斯望江付士米业收购出米率68%、水分15%的圆粒粳稻2690元/吨;齐齐哈尔甘南县双河农场周边加工企业收购出米率68%、水分15%的圆粒粳稻2700-2720元/吨。
(四)天气方面——当前气象总体支撑一季稻收获,需关注超强厄尔尼诺跨周期影响
2026年播种以来,全国一季稻平均气候适宜度0.86,等级为较适宜,与上年及近五年平均持平,东北粳稻产区水热匹配良好,作物灌浆充分。
10月短期气象方面,北方大部气温接近常年或偏高,降水基本持平,东北产区晴好天气居多,整体利于粳稻收获晾晒,仅需防范局部时段短时降温、阵雨对田间作业的轻微干扰。南方部分区域需防范秋收连阴雨、寒露风及1-2个偏强台风对晚稻收晒的不利影响。
据国家气候中心监测,2026年9月已形成有系统性监测以来最强厄尔尼诺事件,跨周期影响需重点关注:2026年秋冬,南方晚稻收获期渍害风险偏高,暖冬将推升病虫越冬基数;2027年春夏,厄尔尼诺滞后效应将使长江及以南极端降水、流域性洪涝概率显著上升,直接威胁早稻、单季稻育秧生长。东北春耕整体气象未过多提及,仍需提前防范阶段性低温等潜在风险,保障粳稻生产稳定。
(五)国际领域——进口数量逐月走低,国际价格变化难以冲击国内市场
受地缘冲突、化肥涨价及厄尔尼诺事件叠加影响,全球大米产量预期下调,国际米价震荡上行。2026年第三季度,越南、印度、巴基斯坦大米出口价分别上涨2.91%、9.74%、8.93%。国内外价差收窄,我国大米进口量从6月起逐月下降。据海关总署统计,2026年1-8月我国大米累计进口287.88万吨,同比增幅42.38%,自越南、缅甸、印度、巴基斯坦四国进口占比超87%。
当前国内稻米进口以品种调剂、饲料加工为主,占国内消费总量比重仅2.35%,其中碎米进口占比过半,对口粮市场影响很小。虽然受减产预期支撑,国际米价预计偏强震荡,但国内稻米供给充裕、对外依存度低,2026年1-8月我国大米累计出口122.63万吨,同比还增加了48.97%。因此国际米价波动难以对国内市场形成实质性冲击。第四季度我国大米进口量或将延续6月以来的逐月回落态势。
三、后市预测
从季节性规律来看,第四季度粳稻和中晚籼稻陆续上市,市场供应将达到年内高峰。新季中晚籼稻已启动托市,粳稻启动的可能也极大,在国内供需相对宽松的环境下,价格将围绕托市价格运行。东北圆粒粳稻供强需弱、政策托底,本季度价格走势预计先弱后稳。10月新粮集中上市,价格承压下探至托市价附近;11月托市收购启动,价格逐步企稳筑底;12月元旦、春节备货带动需求回升,价格保持稳定或略有回暖。