一、2026年第三季度小麦市场回顾
本季度,小麦市场在“新季上量探底、托市启动反弹、节前备货拉升”等因素影响下,价格先抑后扬,整体呈“V”字型走势。
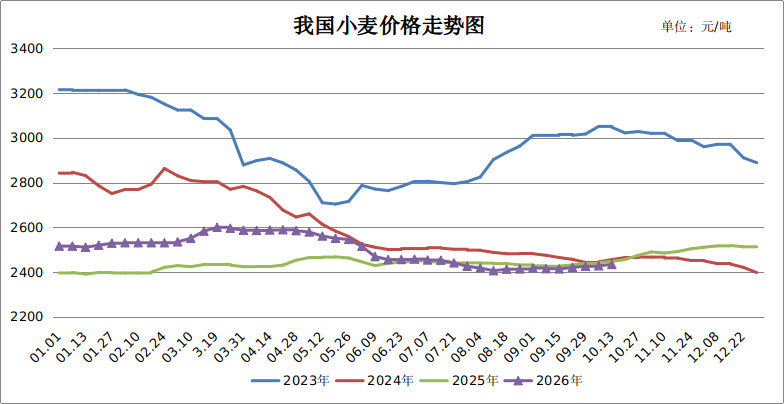
7月-8月上旬持续下行:新季小麦大量收获上市,市场供给压力集中释放,叠加国家统计局发布夏收小麦增产的公告,丰产预期推动小麦价格加速回落,小麦价格在8月上旬跌至前三季度低点(2406元/吨)。
8月下旬至今触底回涨:河南、安徽先后于8月10日、8月25日启动小麦最低收购价预案(三等2380元/吨),小麦价格在政策支撑下低位反弹;9月中下旬,中秋、国庆双节备货带动面粉需求回暖,进一步推动麦价温和回升,截止10月12日,全国小麦价格2434元/吨,较前期价格低点回升28元/吨。
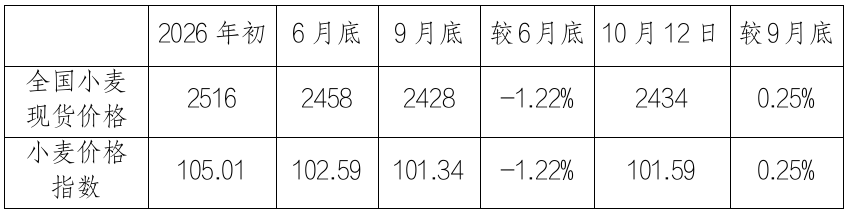
(注:价格指数以2025年初的2396元/吨为基期指数)
二、后市走势研判
(一)基本面——2026/27年度小麦供求外紧内松
1.2026/27年度世界小麦产需偏紧,库存减少
厄尔尼诺现象预计12月达到峰值,或成1950年以来最强之一。受其影响,全球大部分地区气温可能高于平均水平,降雨格局改变,干旱与洪涝风险加剧,农产品产量与物流面临不确定性,厄尔尼诺现象对国际小麦市场影响主要体现在产量冲击。澳大利亚作为主要出口国,小麦收获期受严重干旱冲击,2026/27年度预计大幅减产;美国冬小麦遭夏季高温干旱,播种进度显著偏慢,局部减产;欧盟部分产区(如西欧)因春季干旱和夏季热浪导致减产。
美国农业部10月供需报告预计,2026/27年度小麦主产国美国、欧盟、澳大利亚和哈萨克斯坦普遍减产,全球小麦产量8.2亿吨,同比减少2167万吨,减幅为2.57%;世界小麦产需紧平衡,期末库存2.76亿吨,同比减少1.96%;库存消费比有所下降,但仍处于较高水平。
2.2026/27年度我国小麦产大于需,年度结余约1300万吨
2026/27年度我国小麦产量同比增加0.59%,消费量同比减少1.56%,我国小麦产大于需,年度结余约1300万吨。美国农业部数据显示,我国2026/27年度小麦库存消费比达79.47%。
(二)政策面——2027年最低收购价尚未发布
截至目前,国家发改委还未发布2027年新小麦最低收购价。依往年常例,新小麦最低收购价发布时间一般在9月底至10月初发布。当前处于2027年小麦最低收购价政策窗口期,保守估计2027年生产的小麦(三等)最低收购价维持每50公斤119元。
(三)流通领域——阶段性偏紧长期宽松
供应端,农户、贸易商手中仍留存粮源,后期粮源将逐步释放。需求端,饲料企业采购小麦意愿减弱、面粉消费季节性回暖难改居民主食消费下降趋势,整体需求有限。短期内因秋粮集中上市,小麦市场阶段性流通领域粮源偏紧,长期看仍维持供求宽松格局,具体体现在四方面:
一是农户售粮进度同比偏慢,后期仍有余粮将流入市场。今年新麦各地品质差异较大,部分农户对质优价高小麦有惜售心理,同时在价格下行阶段,部分农户持粮观望,整体售粮进度同比偏慢。当前农户忙于秋收秋种,无暇售粮,未来仍将有大量余源流入市场。
二是托市收购量有限,市场化收购占主导。今年新季小麦政策性粮源收购力度低于市场预期,2026年全国小麦收购总量已超过1亿吨,但因最低收购价收购预案仅在河南、安徽两省启动,托市收购量偏低。截至9月30日,河南省涉粮企业累计收购新麦2010.9万吨,其中市场化收购1862.7万吨,最低收购价收购仅148.2万吨;安徽省全社会小麦收购总量794.14万吨,最低收购价收购仅25.74万吨。两大主产区托市收购量合计173.94万吨,同比减少89.4%,市场化收购占主导,后续粮源将逐步释放。
三是加工企业对质优粮源存在刚性需求,面粉消费减少趋势仍存。长期来看,近年来居民主食消费呈下降趋势,数据显示2026/27年度面粉消费量同比减少。四季度天气转凉,面粉消费需求回暖,加工企业对质优粮源存在刚性需求。监测数据显示,截至9月23日,受调查面粉企业开机率41%,月环比增加2个百分点。另外,前期大部分质优小麦主要被中央及各级地方储备采购入库,市场剩余粮源品质普遍低于往年,后期制粉企业为保证加工品质,对质优小麦存在刚性需求,一定程度上支撑质优小麦价格维持坚挺。
四是小麦饲用替代优势消退。新季玉米大量上市,价格下行,小麦玉米价差逐步扩大,截至10月12日,山东、河南小麦玉米价差在265至345元/吨,小麦饲用替代优势逐步消退,预计2026/27年度国内小麦饲用消费量同比减少。今年新麦品质分化,不完善粒高、容重低的小麦流向饲用领域,饲料企业前期已建立了一定小麦库存,预计四季度小麦饲用消费量较去年同期减少。
(四)国际领域——进口数量维持低位,国际价格变化难以冲击国内市场
海关总署最新数据显示,2026年1-8月小麦进口总量为345.49万吨,较上年同期的252.08万吨增加93.41万吨。分国别来看,2026年1-8月我国自加拿大和澳大利亚进口量分别为170.01万吨和96.8万吨,占比分别为49.2%和28.0%。
当前国内小麦整体供需格局宽松,小麦进口总量占国内消费总量比重较低。尽管国际小麦市场受减产预期支撑,价格存在上涨动能,但国内供给充足、对外依存度低,国际粮价波动难以对国内小麦市场形成实质性冲击。
三、后市预测
预计四季度小麦价格先涨后稳。小麦市场供求格局宽松,价格难有大幅上涨动力,短期内市场流通粮源偏紧支撑麦价,麦价有望稳步上行;后期持粮主体逐步释放粮源,价格将呈分化走势,质优小麦价格仍将维持坚挺,质量较差小麦价格偏弱运行。后期需重点关注政策性粮源投放节奏以及市场预期变化。