一、2026年第三季度玉米市场回顾
据农业农村部最新农情调度,全国秋粮收获过六成,其中黄淮海和西北地区均过七成,东北地区和长江中下游地区均过半、华南近三成。
新
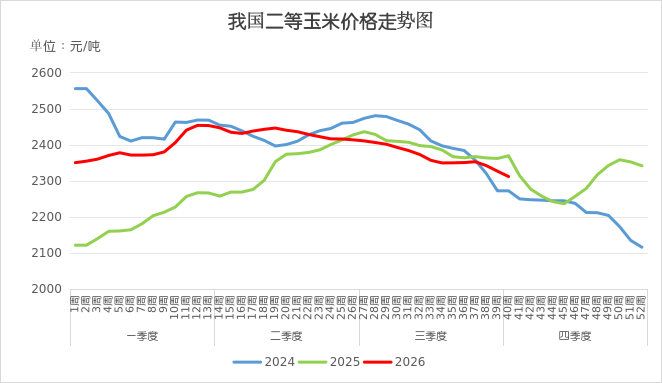
季玉米上市量增加带来阶段性供给压力,但饲用消费保持高位、淀粉行业景气度向好、储备收购将适时启动,加之国际玉米价格前期高位形成底部支撑,国内玉米市场处于筑底过程。
7月正值小麦上市高峰,部分芽麦流入饲料领域,补充了饲料粮供应。高粱、大麦等饲用谷物集中到港,价格优势明显,对玉米形成部分替代。糙米定向投放及进口玉米拍卖等政策同步施压,市场利空因素叠加。
8月中旬后,华北黄淮新季玉米陆续上市,尤其是华北玉米质量较去年大幅提升。小麦托市收购启动后价格逐步趋稳,糙米定向投放成交下降,对玉米的压制作用有所减弱。8月下旬国内外农产品期货因厄尔尼诺题材明显走强,玉米价格止跌企稳,局部地区小幅反弹。
9月上旬,华北黄淮新季玉米集中上市,供应快速释放。月末东北潮粮集中上市,深加工连续压价,企业采购逐步从陈粮转向新粮。
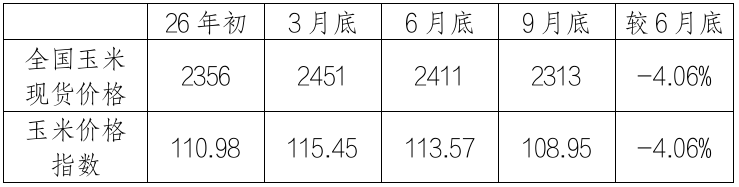
(注:价格指数以2025年初的2123元/吨为基期指数)
二、后市走势研判
(一)基本面——2026/27年度全球玉米宽松程度减弱
1.2026/27年度全球玉米期末库存略有减少
美国农业部2026年10月供需报告显示,全球玉米总产量下降,总消费量小幅增加,全球库存消费比从2025/26年度的23.3%下降至26/27年度的21.2%。
美玉米基本面较上月预测宽松:美国2026/27年度玉米产量由9月预测的158亿蒲上调至10月的160.34亿蒲,总需求由9月预测的161.80亿蒲增至163.05亿蒲,期末库存从9月预测的15.67亿蒲大幅上调至18.49亿蒲,但仍低于25/26年度的20.95亿蒲。
2.2026/27年度我国玉米产大于需,年度结余约1000万吨
2026/27年度我国玉米进口量同比减少,玉米新增供应量同比增加。我国玉米总消费量同比增加:其中玉米饲料消费同比增幅2.6%;玉米工业消费同比增幅1.25%。玉米市场年度供需结余约1000万吨,年度供需维持平衡状态。美国农业部预估中国2026/27年度玉米库存消费比为51%,较上年降低4个百分点。
3.已收获玉米质量好于上年
播种以来,东北地区、西北地区中东部日照时数较常年同期偏少。9月东北水热适宜、初霜冻偏晚,10月上旬光温条件利于秋收作物灌浆成熟与收晒。西北、华北、黄淮大部晴好,温高光足利于玉米晾晒;但河南、陕西南部、安徽等地多阴雨,部分农田湿渍害导致收获放缓、局地倒伏及籽粒霉变。华北地区新季玉米整体质量良好,容重普遍在710g/L以上,发芽霉变率较低,产量也较上年恢复性增加。未出现大范围质量风险,晴好天气为优质高产奠定基础。
4.饲料需求仍处于高位
能繁母猪存栏量由1季度末的3904万头降至2季度末的3780万头,但仍比调控目标多了30万头。尽管能繁数量减少,但因生猪生产有约10个月的滞后周期,因此2季度末生猪存栏量为42491万头,较1季度末增加133万头,环比增加0.3%。生猪价格由6月末的9.7元/公斤回升至9月末的11元/公斤,预期盈利也从6月末的-469元/头回升至9月末的-280.5元/头。
7月,全国工业饲料产量2989万吨,环比增长2.7%,同比增长2.6%。8月全国工业饲料总产量3124万吨,环比增长4.5%,同比增长3.2%。1~8月全国工业饲料总产量达2.30亿吨,同比增长3.6%,其中生猪饲料产量达1.12亿吨,同比增长6.3%,总量惯性增长,但8月当月增速已回落至1.5%;蛋禽饲料产量达2009万吨,同比下降8.9%,肉禽饲料产量达6771万吨,同比增长1.4%;水产饲料产量达1744万吨,同比增长11.5%。
5.工业消费量有所增加
2026/27年度国内淀粉及下游产品,如淀粉糖、功能糖、生物可降解材料等加工产能持续扩张,玉米工业消费量有所增加。目前,深加工企业进入潮粮成本优势期,企业开机率逐步攀升,酒精企业开机率由6月末的47%上涨至9月末的55%,理论生产效益整体回升。以水分14%~25%的新季玉米成本测算,我国黑龙江西部企业每生产1吨玉米酒精理论盈利增加至447元,吉林企业每生产1吨玉米淀粉理论盈利增加至26元。
(二)流通领域——农户集中售粮带来短期供给压力
目前,现货市场正式进入新陈交替阶段。上年度结转库存偏高、珠三角地区进口谷物库存充裕、饲用小麦供应充足等因素共同压制市场,玉米价格整体呈平开低走、逐步筑底态势。
一是农户惜售心理减弱。今年玉米质量较好,农户“持粮观望”的心理较少,潮粮集中上市、气温偏高难保管,农户大多边收边晒、加快售粮,直接推动基层粮源的流通速度大幅提升。
二是华北新粮分流东北外销份额。华北黄淮地区新粮集中上市后,目前较东北玉米更具性价比优势,凭借质量、价格、物流成本优势大量发往南方,不再局限于本地消化。东北地区外运价格优势不及华北新粮,10月上旬价格跌幅大于华北。华北低价粮持续流入销区及西南市场后,压制本地粮源。
三是贸易商采购谨慎。秋收期东北农户上货节奏加快,北港日均到货回升,但贸易商收购谨慎、压价普遍,集港量增加、库存压力仍存。
四是下游企业采购新粮为主。下游企业采购逐步转向新粮,山东部分头部深加工企业单日到货车辆突破1000台。企业随用随采为主,以消耗库存及刚需补货为主,压价普遍,并没有大规模集中补库行为。陈粮、进口粮成交清淡。
五是小麦饲用量逐步减少。9月玉米小麦价差扩大、替代性价比减弱。9月初石家庄小麦玉米价差为0元/吨,小麦替代优势极强。9月末,该价差扩大到155元/吨,小麦饲用消费减少。
(三)国际领域——今年谷物进口有回升态势
中国海关公布的数据显示,2026年1~8月玉米进口总量为167.67万吨,而2025年同期累计进口玉米87.71万吨。2026年1~8月,玉米、大麦和高粱三种谷物共进口1752万吨,与2025年全年进口量1761万吨相当。在中国积极寻求多元谷物进口方案的背景下,2026年以来,国内三大饲料原粮进口市场走出明显的结构性修复行情,饲用谷物进口量持续回暖,彻底摆脱前期市场低谷,全年谷物进口总量有望持续攀升。
三、后市预测
厄尔尼诺在2026年四季度和2027年初达到超强程度的概率较大,此时北半球的玉米已处于收获阶段,且我国玉米自给率高,进口总量不大,影响有限。
从全国农业气象月报可知,预计10月,北方大部农区气温接近常年或偏高,降水量基本接近常年,总体利于玉米等秋收作物成熟收晒;西南地区东部、长江中下游地区降水偏多,秋收连阴雨和农田渍涝风险较高,不利于玉米等作物成熟收获和晾晒,并易导致玉米等籽粒发芽霉变。
目前新粮集中释放,预计行情以震荡为主,价格下方存在种植成本托底,一旦行情回落贴近成本线,农户惜售会阻止价格深度下跌。后期需要关注农户实际售粮节奏,以及上市玉米的整体质量水平以及中储粮的收购进度。