一、第三季度油脂、油料市场行情回顾
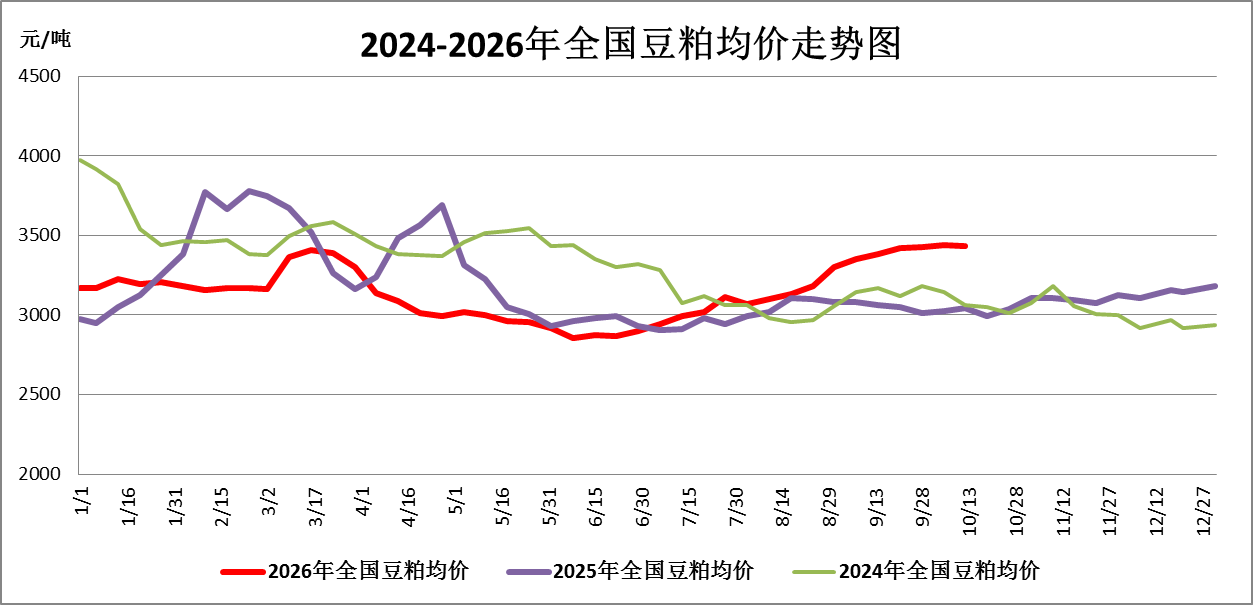
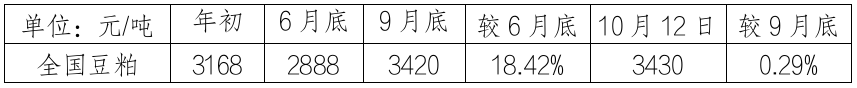
三季度国内油脂油料整体偏强运行。豆油价格受原油价格反弹、天气扰动美豆收获及双节备货带动走高;进口大豆随国际油料价格抬升,大豆价格整体微涨;豆粕依托美豆成本支撑大幅走强。
(一)豆油市场
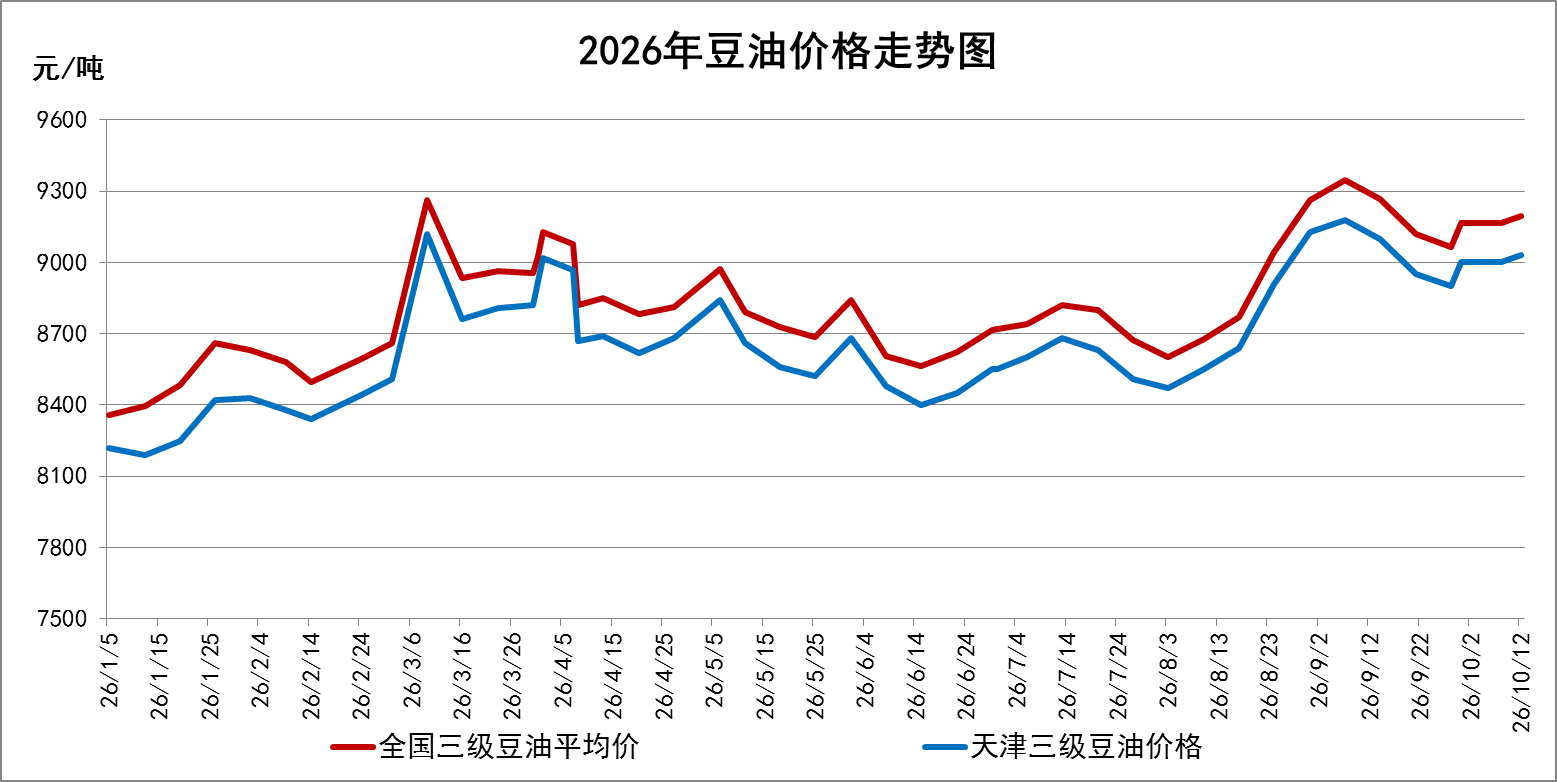
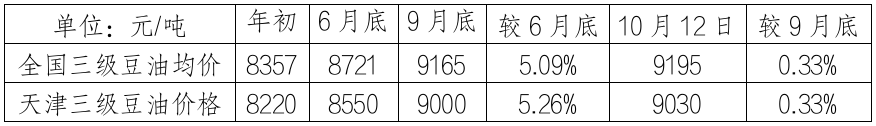
三季度,国际原油及油脂价格走强,带动全国豆油价格明显上涨。
7月初至8月上旬,全国豆油现货呈震荡走势:一方面,美豆生长阶段天气风险加剧,叠加原油价格触底反弹,造成国际油脂价格升温,拉动豆油重心上移;另一方面国内大豆到港总量充足,油厂压榨开工维持高位,豆油现货供应压力持续存在,而下游终端整体需求平淡,压制价格上行空间。
8月中旬至9月末,全国豆油价格上涨节奏加快:一是美伊谅解备忘录到期未续,原油风险溢价回升,通过生物柴油产业链带动全球油脂价格快速上涨;二是中国进口美豆订单增加,国际市场看好美豆出口需求,期价上涨从成本端支撑豆油价格;三是随着中秋、国庆双节前置备货节奏开启,国内豆油消费阶段性回暖,油厂挺价意愿较强,多重因素共同推动豆油价格持续走高。
10月至今,豆油价格上涨动能减弱,价格高位持稳运行。
(二)大豆市场
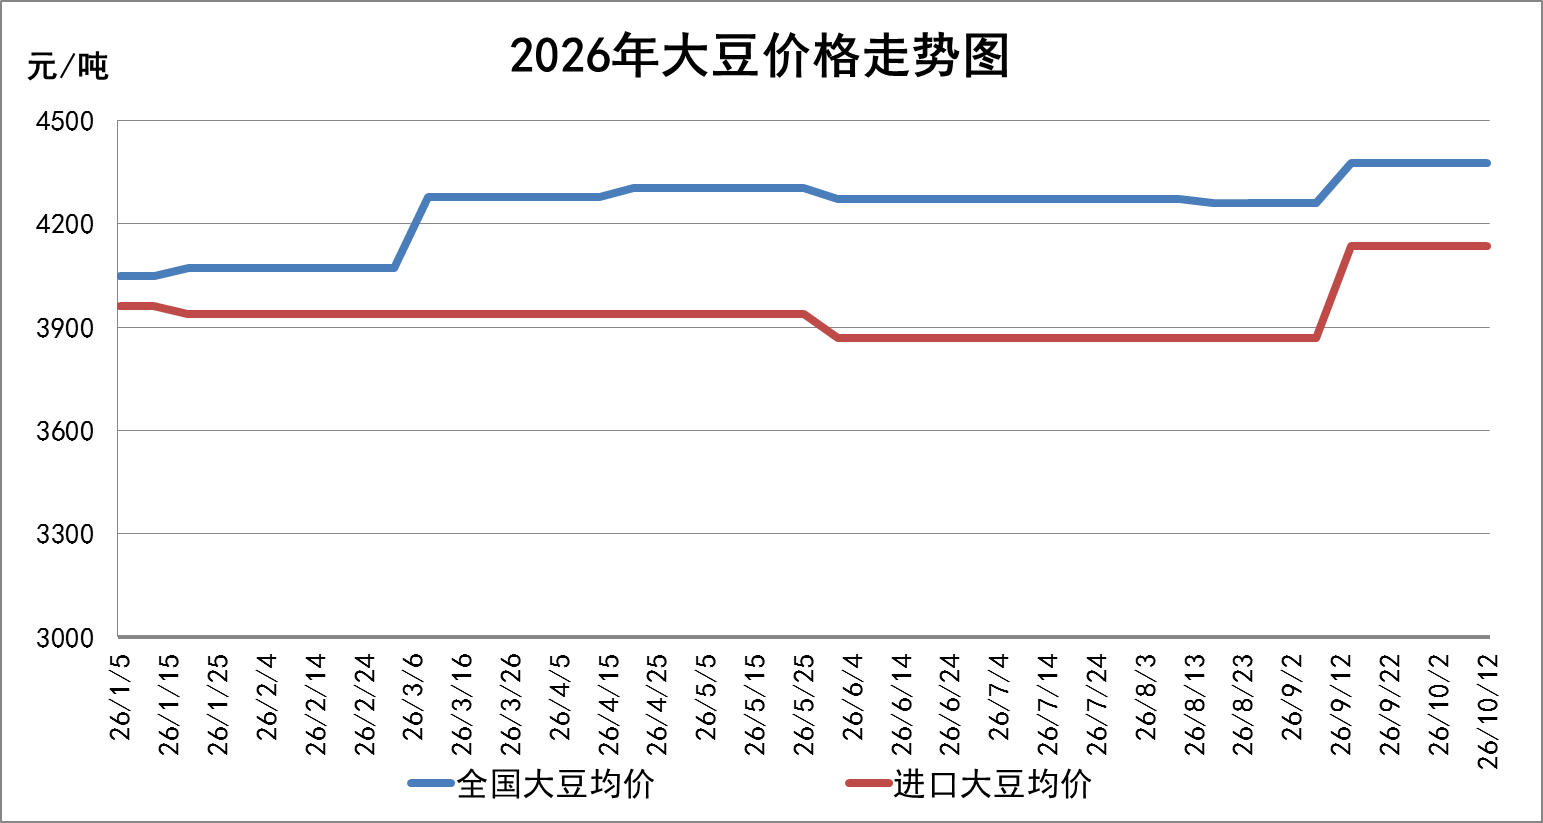
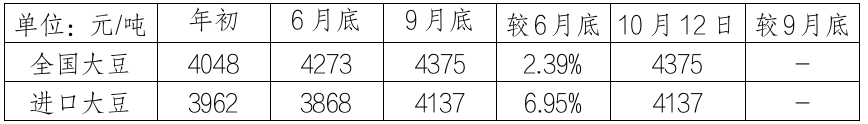
三季度,国内大豆整体微幅上涨,进口大豆明显上涨。国际油料价格上涨背景下,进口大豆重心明显抬升,国内大豆同步跟涨。10月至今,市场暂无新增上涨驱动,大豆价格维持平稳运行。
(三)豆粕市场
三季度豆粕价格整体大幅走强。美豆产区天气风险发酵,叠加美豆期价上涨,成本端持续拉动豆粕上行。10月至今,养殖需求偏弱压制行情,豆粕价格高位整理。
二、第四季度行情走势研判
四季度国内豆油供需由松转紧,主要由于原料到港量季节性回落,且进口成本抬升,叠加国际原油高位运行、海外生物柴油政策持续落地,均对豆油形成底部支撑,同时厄尔尼诺气候炒作或将阶段性拉动豆油价格,预计四季度整体豆油维持震荡偏强运行。
(一)供需因素:国内供需由松转紧,旺季开启去库进程
美国农业部2026年9月供需报告预计,2026/27年度全球豆油产量上涨2.23%,消费量上涨2.10%,期末库存上升至685万吨,处于供需双增的宽松局面。
国内豆油供给主要来自国内油厂压榨,供给节奏随大豆到港量、油厂开工率变化;需求以餐饮、食品工业消费为主,居民消费作为补充。2026/27年度国内豆油供应同比下降6.21%,总需求同比下降7.14%,处于紧平衡状态。
目前全国主要地区油厂商业库存处于近五年同期高位,现货货源充裕,短期压制行情。四季度进入油脂传统消费旺季,食品加工、餐饮企业启动季节性备货,叠加气温下降带动居民烹调油脂需求小幅提升,终端需求有望环比三季度改善,但市场普遍预期宏观消费复苏力度有限,目前下游企业多随用随采,大规模囤货意愿不足,需求回升空间有限。
参照季节性规律,四季度豆油库存将逐步去化,库存回落对豆油价格形成底部支撑,但需求端增量不足,仅能托底行情,难以推动豆油价格大幅上行。
(二)成本因素:进口量季节性回落,进口货源转换构筑豆油成本底部
2026/27年度全球大豆产量增长3.15%,总需求增长2.49%,本年度库存消费比28.11%,全球大豆供应充裕。四季度正值美国新季大豆集中收割上市阶段,报告上调美豆单产及总产量,美豆供给预期充裕。
从国内大豆进口节奏看,四季度进口总量预计环比三季度下滑;从进口成本层面分析,四季度巴西大豆进入季节性出口淡季,国内油厂需采购美豆补充原料。美豆适用13%进口关税,采购成本明显高于巴西大豆。10月12日数据显示,11月船期美湾大豆到岸完税成本4940.66元/吨,巴西大豆到岸完税成本4524.41元/吨,二者价差416.25元/吨。
综上所述,全球大豆供需格局偏宽松,压制价格上行高度;但国内大豆主要货源订单增加了高价美豆,抬升大豆平均采购成本,形成豆油成本支撑,限制豆油下跌空间。
(三)能源因素:国际原油价格高位及生物柴油政策推进
四季度豆油价格仍然与国际原油和生物柴油政策高度挂钩。
原油价格方面,近期原油价格维持在100~110美元/桶区间波动。四季度,OPEC+维持减产政策,中东地缘冲突持续带来供应扰动以及霍尔木兹海峡航运风险提升,均从供应端支撑油价,但若局势缓和、供应恢复,油价存在阶段性回落的可能。
生物柴油政策方面,美国可再生燃料标准终案落地后,四季度将持续执行高掺混配额,目前暂无新政策审议;巴西四季度维持B15强制掺混政策不变,同步开展的B20/B25高比例掺混车辆测试仅为远期政策储备,四季度新增消费量有限;印尼B50强制掺混政策四季度持续落地,刚性消耗大量棕榈油,带动棕榈油价格走强,棕榈油作为豆油主要替代品,价格上行将引导下游增加豆油采购,间接提振豆油价格。
整体来看,原油价格波动是当前影响豆油的核心变量,叠加全球生物柴油政策托底油脂估值,对豆油形成阶段性支撑,但油价的不确定性较强,一旦价格回落,支撑力度将快速减弱。
(四)天气因素:厄尔尼诺对豆油价格的短期影响有限
厄尔尼诺主要作用于2027/28年度南美大豆生长与收获,气候预期变化会加大大豆及豆油期现货价格波动。今年四季度正值南美大豆播种、出苗阶段,厄尔尼诺易造成南美产区降雨分布不均:巴西大豆主产区降水大概率偏多,有利于新季大豆出苗;阿根廷产区则容易遭遇干旱,威胁大豆播种和苗期生长。2026/27年度,预计世界大豆产量44270万吨,其中巴西大豆产量18600万吨,出口量11800万吨,阿根廷大豆产量5000万吨,出口量645万吨。对比巴西乃至全球大豆产量,阿根廷大豆产量、出口规模均偏小,厄尔尼诺引发的阿根廷产区减产对全球大豆总供给的实际影响有限,仅易带来阶段性市场预期扰动,难以从根本上改变全球大豆供需格局。
与此同时,厄尔尼诺易造成东南亚棕榈油产区降水偏少、干旱,加速棕榈油季节性减产,推高棕榈油价格,进而下游食品加工企业会增加豆油采购替代棕榈油,间接拉动豆油需求,带来价格提振。
综合来看,今冬明春的厄尔尼诺气候主要通过影响南美大豆、东南亚棕榈油产情,给油脂油料市场带来预期层面的炒作题材,不会成为今年四季度豆油行情的主导因素。
三、后市预测
豆油:四季度,国内豆油供应充足,油脂消费回暖,豆油库存进入去库阶段,原料进口成本增加对豆油价格形成底部支撑,叠加原油及生物柴油政策托底以及厄尔尼诺带来的大豆产区天气扰动,预计四季度国内豆油整体震荡偏强运行。
大豆:四季度,大豆进口成本抬升价格底部,但新季美豆丰产叠加国产大豆集中上市,供需宽松格局抑制价格上涨空间,油厂采购谨慎、需求拉动有限,预计四季度大豆价格区间稳中偏强运行。
豆粕:国内大豆到港量逐步回落、进口成本抬升,均从成本端对豆粕形成支撑,但下游饲料企业养殖利润偏弱,以随用随采为主,大量补库意愿不足,预计四季度国内豆粕整体维持高位区间震荡。