一、南方中晚稻产区大规模启动托市收购
2026年新季中晚稻上市后,湖北、湖南于10月14日率先启动最低收购价执行预案,河南10月15日启动,安徽10月16日启动,江苏、江西于10月20日启动,南方主产区托市节奏明显快于往年,已公布的收储库点数量和仓容规模均超过2024、2025年同期,托市收购规模超市场此前预期,相比去年启动省份更多、落地节奏更密集,政策托底的力度明显更强。政策启动后,中晚籼稻收购价整体回暖。
二、价格及市场行情
近期,黑龙江省新稻收割完毕;吉林水稻中西部地区大部收割完毕,只剩少量洼地、晚熟地块收尾,东部延边、通化、白山收割偏晚,目前仍在抢收,普遍要到11月初,个别地块到11月中旬;辽宁新稻还未完全收割完毕,预计11月上旬整体收割完成。东北新粳稻批量上市,多元主体启动收购,总体反馈高开,农户惜售较为严重。黑龙江各地中储粮已启动自主轮换收购,东部地区收购价在2670-2700元/吨左右,西部地区在2700-2720元/吨左右。吉林、辽宁新稻上市价格整体稳中偏强,农户观望氛围浓厚,亦有较强惜售心理。国家粮食和物资储备数据中心监测数据显示,截止到10月28日,黑龙江佳木斯地区三等圆粒粳稻收购价2700元/吨,较上周持平;吉林长春地区三等粳稻收购价3140元/吨,较上周上涨40元/吨;辽宁盘锦地区三等粳稻收购价3050元/吨,较上周上涨40元/吨。
近期,北京周边的唐山曹妃甸稻米加工园区企业收购天津、唐山周边圆粒新粳稻,到厂价在2800元/吨,同时收购黑龙江地区圆粒新粳稻,到厂价在2900元/吨。企业反馈今年开秤价格较高,农户惜售。
近期,亚洲主要大米生产国大米出口价总体略涨,主要是因为进口国需求稳定、卢比汇率走强、对印度产量的担忧等因素。截止到10月28日,泰国大米(5%破碎率,下同)出口FOB价494美元/吨,较上周上涨5美元/吨;越南大米出口FOB价425美元/吨,较上周上涨5美元/吨;印度大米FOB出口价387美元/吨,较上周上涨1美元/吨;巴基斯坦大米出口FOB价413美元/吨,较上周上涨13美元/吨。
三、相关交易情况
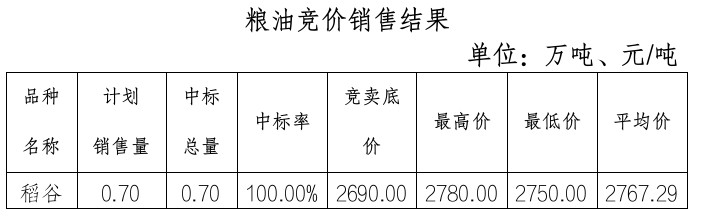
2026年10月29日,北京国家粮食交易中心举办了“2026年北京市储备粮油第十次竞价交易会”,竞价销售2023年产稻谷0.70万吨(存储地:北京),实际全部成交。具体情况如下:
四、至10月24日一周南方大部时段光热和墒情条件较好
根据中央气象台《全国农业气象周报》(2026年10月18日-2026年10月24日)显示,稻谷方面,本周南方大部时段光热和墒情条件较好,利于一季稻收晒以及晚稻灌浆成熟和收晒,但周前期江淮、江汉、江南北部和西南地区东部及23—24日浙江、江苏等地出现明显降水,部分地区降水强度较大、土壤过湿,延缓了秋收秋种进度。
未来10天,江南、华南晚稻产区以晴好天气为主,气温偏高,利于晚稻成熟收晒,四川盆地东部、黄淮南部和江淮等地降水量有10~30毫米、部分地区40~60毫米,秋收秋种将短暂受阻,但利于农田蓄水储水。
五、2026年1-9月我国大米累计进口约309万吨
海关总署数据显示,2026年9月我国进口大米19万吨,比上年同期减少24.6%,单月进口节奏进一步放缓。1-9月我国累计进口大米309万吨,同比增加34.5%。从进口品种看,1-9月共进口精米144万吨,占大米进口总量的46.6%,进口碎米162万吨,占比52.3%。从大米进口来源看,1-9月共进口越南大米108万吨,占比35.1%;缅甸大米63万吨,占比20.3%;印度大米57万吨,占比18.4%;巴基斯坦大米39万吨,占比12.7%。
2026年9月我国出口大米约16万吨,同比下降16.7%;1-9月累计出口约137万吨,同比增长37.9%。
六、后期预测
近期,东北新稻将继续放量上市,预计短期内圆粒稻谷以稳为主,长粒、优质品种有继续偏强运行的可能。
(北京国家粮食交易中心 程汲)